Como se detalló en el análisis sobre el papel estratégico de España en la industria aeronáutica publicado en octubre de 2026, el sector de defensa, seguridad, aeronáutica y espacio alcanzó una facturación conjunta récord de 16153 millones de euros, un 16,2 por ciento más que el año anterior.
La guerra en Irán debe leerse como un factor de agravamiento geopolítico, más que como un problema aislado. Los conflictos en torno a Irán amplifican la inestabilidad en Oriente Medio, una región decisiva para la aviación por tres razones: rutas, centros de distribución de tráfico (hubs) y demanda de crecimiento. Cualquier escalada puede alterar corredores aéreos, elevar costes de combustible, complicar seguros y desviar tráfico.
En un sector que funciona con márgenes muy ajustados y con cadenas de suministro largas, el impacto indirecto puede ser considerable. Así, por ejemplo, el recrudecimiento del conflicto en Irán provocó el cierre total de la FIR (Flight Information Region) de Teherán, una de las arterias más vitales para el tráfico entre Europa y el Sudeste Asiático.
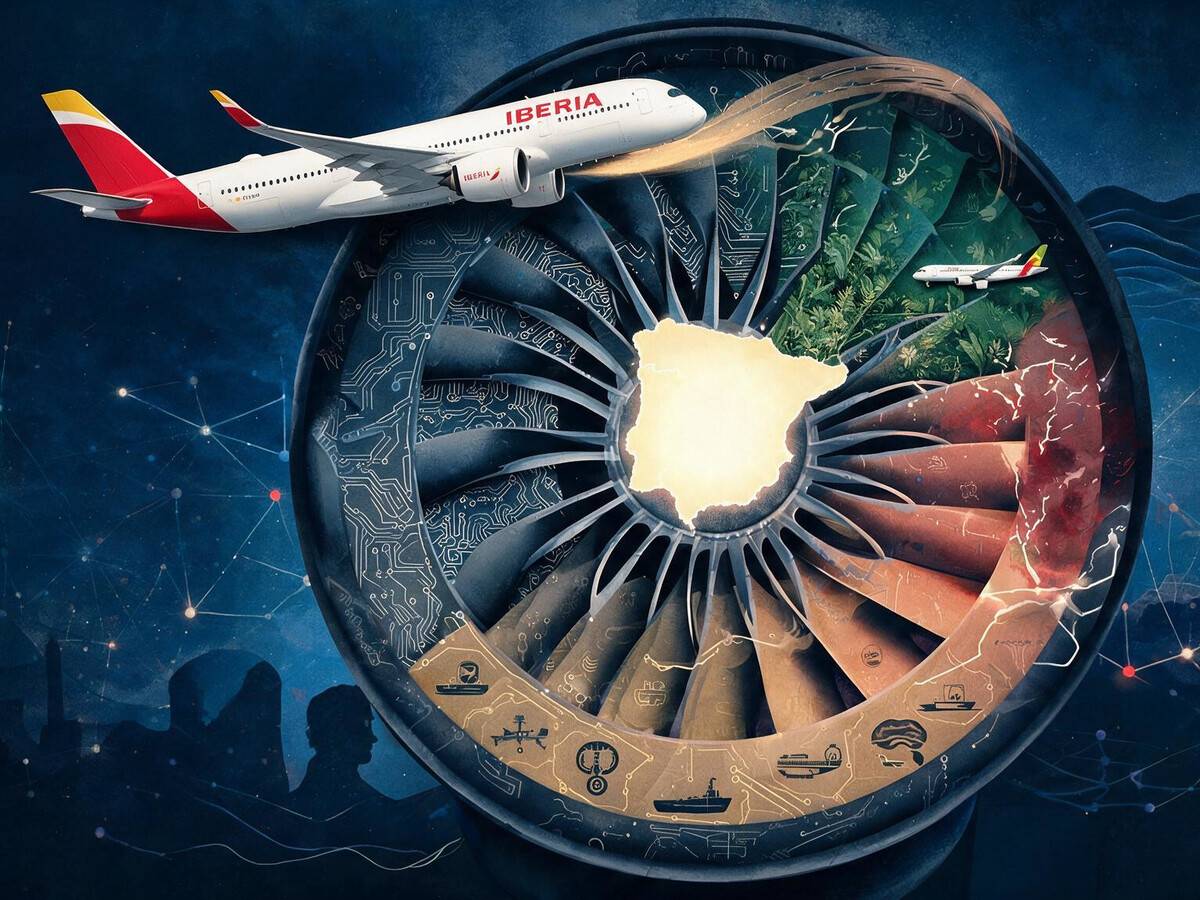
 Representación ficticia de rutas aéreas españolas desviadas por el conflicto de Irán.
Durante décadas, el sobrevuelo de Irán fue el atajo eficiente para conectar “hubs” como Londres, Frankfurt o Madrid con Bangkok, Singapur o Delhi. Hoy, ese espacio es una zona de exclusión. Las aerolíneas se ven obligadas a realizar trayectos de circunvalación que añaden entre 90 y 180 min. a los vuelos de largo radio. Las rutas sobre Azerbaiyán y Georgia están operando al 140 por ciento de su capacidad nominal, provocando retrasos en cascada en toda Europa.
Por otra parte, la ruta del Mar Rojo es peligrosa y costosa. El desvío por el Sur, sobrevolando Arabia Saudita, evita el conflicto, pero expone a las aeronaves a condiciones meteorológicas extremas y a una mayor densidad de tráfico en el nodo de Jeddah. Para Iberia y su propietario, el grupo IAG, el cierre de Irán ha sido un mazazo logístico.
La apuesta por convertir a Madrid en el puente entre Asia e Iberoamérica se ha visto frenada por el aumento de costes operativos. Un Airbus A350-900 que vuela de Madrid a Tokio ahora consume una media de 18 ton. adicionales de combustible, solo para evitar las zonas de conflicto. A los precios actuales, esto supone un sobrecoste directo de aproximadamente 22.000 euros por trayecto, un gasto que las aerolíneas no pueden absorber sin repercutirlo en el pasajero.
La guerra en el Golfo no solo cerró rutas: ha estrangulado el suministro energético. En abril de 2026, el barril de Brent fluctuó por encima de los 100 dólares, pero el verdadero drama está en el “crack spread” del queroseno. A pesar de que hay crudo en el mercado, la capacidad de refinado para producir “Jet Fuel A1” está bajo mínimos.
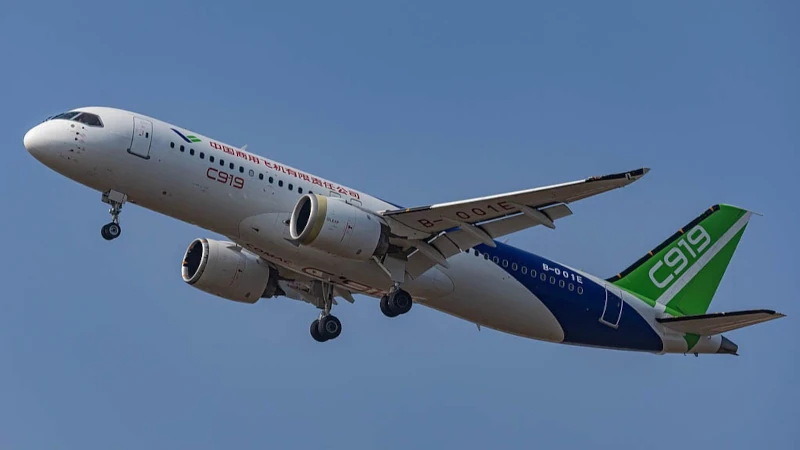 COMAC C919 chino.
Las sanciones cruzadas y los ataques a infraestructuras críticas en Oriente Medio han reducido la oferta global de combustible de aviación en un 12 por ciento. En el caso de Vueling y, en general, de las compañías “low cost”, con márgenes operativos que no superan el 5-7 por ciento, el aumento del 40 por ciento en el precio del combustible en los últimos seis meses ha devorado los beneficios de la temporada de Semana Santa.
Por otro lado, la normativa europea “ReFuelEU” obliga a un uso creciente de combustibles sostenibles. Sin embargo, en 2026 el SAF (Sustainable Aviation Fuel) sigue siendo 3,5 veces más caro que el queroseno convencional. Las aerolíneas españolas se encuentran atrapadas entre la espada de la sostenibilidad regulatoria y la pared de la viabilidad económica en un entorno de guerra.
Amenaza estructural: China como nuevo competidor
La industria aeronáutica mundial se encuentra con demanda muy elevada. Las previsiones publicadas por Boeing apuntan a la necesidad de 43.600 aviones comerciales nuevos en 20 años, impulsados por el crecimiento del tráfico aéreo mundial y por la expansión de la clase media en mercados emergentes. Esta combinación de crecimiento de la demanda y limitaciones de oferta crea una tensión central: las aerolíneas necesitan renovar y ampliar flota, pero la industria no está entregando aviones al ritmo que exige el mercado.
La principal amenaza inmediata del sector no es la falta de demanda, sino la incapacidad de producir suficiente material aeronáutico. A principios de 2026, la cartera de pedidos sin entregar se situaba en torno a 17.000 aeronaves, frente a 13.000 en 2024 y unas 6.000 antes de 2019. Según el mismo marco de análisis, los problemas en la cadena de suministro limitarán la producción mundial al menos hasta 2030, con más de 6.000 aviones que no se fabricarán por esas restricciones.
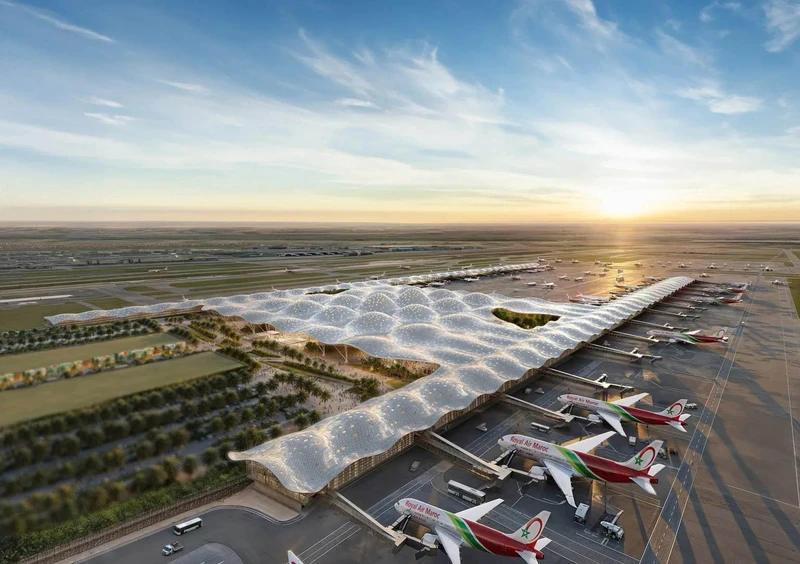 Diseño conceptual de la nueva macroterminal del aeropuerto internacional “Mohammed V” de Casablanca, el principal centro de conexiones aéreas de Marruecos.
Esa brecha entre pedidos y entregas es una de las mayores vulnerabilidades estructurales del sector global. La explicación no es única. Hay escasez de materiales, retrasos en componentes, tensiones en motores, dificultades en aeroestructuras y falta de talento cualificado en toda la cadena industrial. Además, la recuperación tras la pandemia no ha sido lineal: la aviación volvió antes a la demanda que la capacidad productiva.
El resultado es un mercado tensionado, con tiempos de espera largos y márgenes de maniobra muy reducidos para fabricantes y aerolíneas. Esto importa mucho para España porque la aviación es una infraestructura económica crítica. El turismo, los enlaces intercontinentales, la conectividad con Iberoamérica y la posición de Madrid y Barcelona como nodos de conexión dependen de que las aerolíneas puedan operar flotas eficientes y disponibles.
Cuando faltan aviones, no solo se retrasa el crecimiento: también se posponen rutas, se mantienen equipos antiguos y se frenan mejoras de eficiencia y sostenibilidad. Podría pensarse que, ante la escasez de aviones, los fabricantes estarían viviendo una época dorada. Nada más lejos de la realidad. En 2026, la incapacidad de Airbus y Boeing para entregar aeronaves a tiempo se ha convertido en el mayor cuello de botella de la economía global.
Tras los incidentes de años anteriores, Boeing no ha logrado recuperar la confianza total de los reguladores: la FAA (Federal Aviation Administration) estadounidense y la EASA (European Aviation Safety Agency). La integración de Spirit AeroSystems ha sido más lenta y costosa de lo previsto. En sus programas, el Boeing 777X acumula un retraso de seis años sobre el plan original. Compañías como Emirates o Lufthansa han tenido que reactivar tetrarreactores A380 y 747-8 para cubrir el hueco, con el consiguiente gasto en combustible.
Por otra parte, la limitada producción actual del 737MAX apenas cubre las jubilaciones de flotas antiguas, impidiendo el crecimiento de operadores como Ryanair o Air Europa. Airbus, por su parte, está también sufriendo. Con una cartera de pedidos que supera los 8.500 aviones, el fabricante europeo está muriendo de éxito.
China entra en el juego
La falta de motores, especialmente los Pratt & Whitney GTF (Geared Turbofan), que siguen presentando problemas de durabilidad en climas cálidos, tiene a muchos “gliders” (aviones terminados, pero sin motores) aparcados en Toulouse y Hamburgo. Y, por otra parte, la desconexión total con Rusia ha obligado a buscar proveedores en China y Estados Unidos, disparando los costes de los componentes estructurales en un 25 por ciento.
 La ciberseguridad es clave en la aviación comercial, un sector sumamente automatizado.
A la fatiga del duopolio Boeing-Airbus y su incapacidad para entregar aviones, se suma ahora una amenaza estructural de dimensiones tectónicas: la creciente y agresiva competencia de China. A través de su corporación estatal COMAC, Beijing ha pasado de ser un cliente dependiente a buscar competir directamente con los modelos de pasillo único occidentales, apoyándose en su masivo mercado doméstico, agresivas políticas industriales y estrategias de adquisición de tecnología que erosionan la ventaja de Europa y Estados Unidos.
China ha sido maestra en integrar componentes de primer nivel de CFM, Honeywell o Liebherr en una plataforma propia. Con una certificación de EASA en proceso avanzado para finales de 2026, el C919 se presenta como la única alternativa real para las aerolíneas que no pueden esperar ocho años por un A320neo. Desde el punto de vista estratégico, la entrada del C919 en el mercado europeo tendría implicaciones significativas.
En primer lugar, aumentaría la competencia en un duopolio históricamente dominado por Airbus y Boeing, lo que podría presionar los precios y acelerar la innovación. En segundo lugar, ofrecería a las aerolíneas una alternativa adicional en un entorno donde la resiliencia de la cadena de suministro se ha convertido en una prioridad tras las disrupciones recientes.
No obstante, la aceptación del C919 en Europa no dependerá únicamente de la certificación técnica. Factores como la percepción de seguridad, la experiencia operativa acumulada y el soporte posventa serán determinantes para convencer a las aerolíneas y pasajeros. En este sentido, COMAC aún debe demostrar su capacidad para ofrecer un ecosistema de mantenimiento, repuestos y formación comparable al de sus competidores occidentales.
La certificación del C919 por EASA representa mucho más que un procedimiento técnico: es un paso clave hacia la consolidación de China como actor relevante en la aviación comercial global. Si bien el camino regulatorio será exigente y prolongado, su eventual aprobación podría marcar el inicio de una nueva etapa de competencia en el sector aeronáutico, con efectos duraderos sobre fabricantes, operadores y reguladores.
Operadores de “leasing” asiáticos, con fuerte respaldo estatal chino, están ofreciendo condiciones de financiación imbatibles (tipos de interés al 2 por ciento, frente al 6 de los bancos europeos) para colocar el C919 en aerolíneas secundarias de Europa del Este y el Mediterráneo. Esto presiona a la baja las tarifas y obliga a Airbus a reducir márgenes, afectando indirectamente a la industria auxiliar española que fabrica componentes para el consorcio europeo.
Marruecos como el nuevo “hub” aeronáutico del sur
La segunda gran fuente de tensión es el desplazamiento generalizado del dinamismo hacia mercados emergentes fuera de Europa. El crecimiento del tráfico aéreo mundial está siendo empujado cada vez más por Asia, Oriente Medio y África del Norte, mientras Europa madura y crece a un ritmo mucho más lento. India aparece como uno de los mercados de mayor expansión, seguida por Oriente Medio, mientras China sigue acumulando volumen absoluto.
Esto altera la geografía industrial: allí donde crece el tráfico se expanden también los centros de mantenimiento, de montaje, ensamblaje y soporte. Marruecos es un caso ilustrativo para España. El país vecino se consolida como polo aeronáutico con capacidad industrial creciente y estableció en 2026 una política de Estado que lo ha convertido en el México de Europa para la aviación. No solo ofrece mano de obra competitiva, sino una seguridad jurídica y fiscal que está seduciendo a los “Tier 1” de la aviación.
Así, por ejemplo, el gigante italiano Leonardo trasladó gran parte de su producción de aeroestructuras compuestas a Casablanca. Sus plantas en el Aéropôle de Nouaceur ya no solo hacen piezas básicas, sino secciones enteras de fuselaje y estabilizadores. En diciembre de 2024, Safran anunció el lanzamiento de un complejo para montaje y prueba de motores LEAP-1A en Marruecos, con objetivo de convertir al país en su segundo polo de producción global, después de Francia.
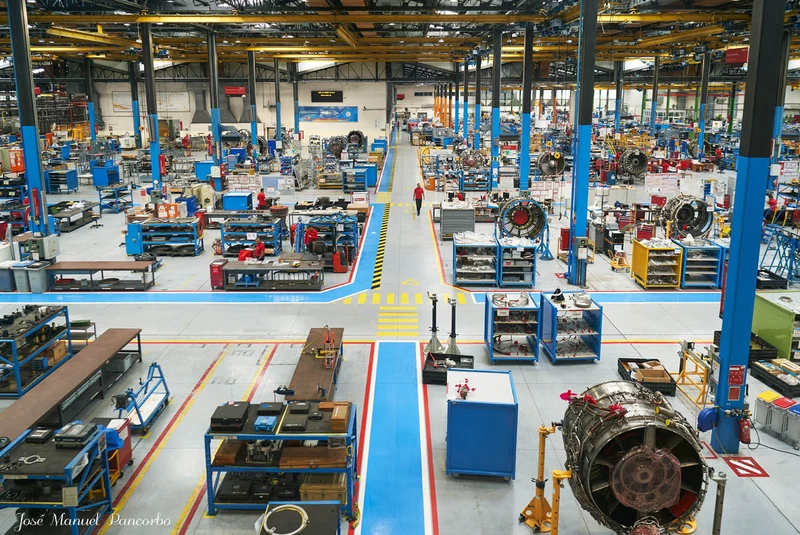 Hangar de Iberia Mantenimiento en La Muñoza, junto al aeropuerto de Madrid/Barajas.
Safran confirmó un taller de MRO (Maintenance, Repair and Overhaul) en Casablanca con capacidad para 150 motores al año y entrada en operación prevista para 2027, compitiendo directamente con las instalaciones de Iberia Maintenance en La Muñoza (Madrid). Este movimiento no es anecdótico: convierte a Marruecos en competidor directo de parte del tejido aeroespacial europeo, incluido el español.
En 2026, Safran dio otro paso decisivo al firmar un acuerdo para construir una planta de trenes de aterrizaje en Marruecos, con una inversión de 280 millones de euros. La instalación, ubicada también en Nouaceur, abastecerá a la familia A320 y se prevé que entre en operación en 2029, con alrededor de 500 empleos cualificados.
Pratt & Whitney Canada inauguró en abril de 2026 una nueva planta en Nouaceur, dentro del Midparc, para fabricar piezas mecanizadas estáticas y estructurales de motores aeronáuticos, con previsión de 200 empleos hacia 2030. La instalación ocupa 12.000 m2 y se centra en componentes de alta precisión para propulsores como el PT6, reforzando la cadena industrial de RTX en Marruecos, donde ya opera Collins Aerospace desde 2012.
La inversión se sitúa en torno a 76 millones de dólares, aunque el detalle oficial más destacado es el impacto industrial y de empleo, no solo la cifra financiera. Este movimiento encaja con la estrategia de Pratt & Whitney de acercar producción y suministro a polos aeronáuticos emergentes, aprovechando la base industrial ya existente en Casablanca y Nouaceur.
Riesgo para España y otras amenazas
España, especialmente en los polos de Sevilla (Airbus) y el País Vasco (ITP Aero), está viendo cómo la inversión en nuevas líneas de producción se desplaza al Sur. La diferencia de costes operativos (energía y salarios) es de un 35 por ciento a favor de Marruecos. Si España no reacciona con una mayor digitalización y ayudas a I+D, corre el riesgo de quedar relegada a la fabricación de componentes de bajo valor añadido, mientras la alta tecnología se mueve hacia el Norte de África.
En el primer semestre de 2025, las exportaciones aeronáuticas marroquíes superaron los 1300 millones de euros, con un crecimiento cercano al 9 por ciento respecto al año anterior. Otras estimaciones sectoriales sitúan la facturación anual del sector en 2500 millones de euros, con una integración local que ronda el 40-42 por ciento. La industria española ya está comenzando a integrar esta realidad en sus propias cadenas logísticas.
Más que una amenaza puramente destructiva, algunas de las grandes firmas nacionales han asimilado a Marruecos como un nodo complementario para ganar competitividad. Un ejemplo destacado es la empresa “Tier 1” Aciturri, que ha integrado centros de producción en Marruecos (al igual que en Portugal o Brasil) para escalar capacidad productiva y optimizar costes de manufactura, reteniendo al mismo tiempo las labores de ingeniería de mayor valor añadido en territorio español.
De igual manera, empresas con presencia en España como Avincis (desde Albacete) prestan servicios de mantenimiento a flotas que operan en Marruecos, evidenciando una interdependencia comercial. La clave para España residirá en proteger el empleo técnico de alta cualificación y evitar que el valor añadido real cruce el Estrecho.
Por otro lado, la ciberseguridad se ha erigido como una vulnerabilidad sistémica de proporciones alarmantes. La aviación comercial es un sector profundamente automatizado e interdependiente; una brecha digital puede paralizar aeropuertos enteros, alterar los datos de mantenimiento o detener la cadena de ensamblaje. Propulsado por las tensiones geopolíticas globales, el volumen mundial de ataques de tipo “ransomware” se ha disparado un 51,5 por ciento.
España se encuentra en el ojo del huracán cibernético: es actualmente el sexto país más afectado del mundo, registrando 164 grandes ataques a la industria en apenas un año. Para la industria aeroespacial española, que gestiona propiedad intelectual tecnológica y datos sensibles de defensa y operatividad comercial civil, un ataque exitoso supondría consecuencias financieras y reputacionales catastróficas.
Paralelamente, con la proyección de que el tráfico aéreo mundial se duplicará en quince años, la industria enfrenta una sequía dramática de talento técnico cualificado. Existe una escasez crítica de mecánicos de aviación certificados, ingenieros especializados, controladores aéreos y pilotos profesionales. Esta falta de mano de obra se ve agravada por una ola de jubilaciones inminentes en la fuerza laboral, lo que genera una brecha generacional que frena la expansión productiva.
Algunas empresas ya responden a esta carencia: Boost Air, el primer grupo aeronáutico español independiente de mantenimiento y modificaciones, nacido en marzo de 2026, cuenta con una academia propia para formar técnicos de mantenimiento, tripulaciones y otros perfiles esenciales.
Simplemente, no hay suficientes manos expertas para construir y reparar las aeronaves al ritmo que el mercado exige. Además, este escenario se desarrolla en un contexto macroeconómico fuertemente presionado por la inflación transversal, que ha encarecido de manera constante la logística, los repuestos y los costes de las aseguradoras aeronáuticas, reduciendo los ya exiguos márgenes de la industria.
Finalmente, el cambio climático introduce un factor de inestabilidad física insoslayable: el incremento de la volatilidad meteorológica y las turbulencias obligan a multiplicar las interrupciones operativas y el gasto en mantenimiento, justo cuando las aerolíneas exigen la máxima certidumbre para optimizar el uso de sus flotas y mitigar los costes.
Conclusión
España debería observar tres frentes. El primero es industrial: proteger y ampliar su posición en la cadena de suministro europea, evitando que el valor añadido migre a Marruecos u otros polos más agresivos en captación de inversión. El segundo es estratégico: reforzar la inserción en programas europeos de nueva generación, especialmente aquellos vinculados a sostenibilidad, motores, materiales y mantenimiento avanzado.
El tercero es geopolítico: entender que la aviación no depende solo del mercado, sino de rutas, energía, estabilidad regional y normas de competencia. España ocupa una posición relevante en el mapa aeronáutico europeo, pero no está blindada. Tiene una industria auxiliar sólida, centros de ingeniería, presencia en programas internacionales y un mercado aéreo doméstico y turístico muy importante.
Sin embargo, depende de que los grandes fabricantes y proveedores mantengan el ritmo de entregas, que la cadena europea resista y que la inversión industrial no migre hacia polos con mejores costes o incentivos. El riesgo para España es perder parte del valor añadido en la cadena si otros países captan montaje, mantenimiento avanzado o componentes de nueva generación.
Marruecos está construyendo precisamente ese tipo de base industrial, con apoyo de grandes grupos europeos. A la vez, las aerolíneas españolas y las que operan en España necesitan más aviones, no menos, porque el tráfico sigue creciendo y la renovación de flota es esencial para costes y descarbonización. La paradoja es clara: hay mercado, pero no siempre hay producto disponible a tiempo. Alberto García Pérez
Deje un comentario