
La industria española de aviación atraviesa un momento de transformación profunda, con fuertes consolidaciones a nivel internacional y un viento de cola proveniente de las inversiones en defensa. La aviación comercial mundial se encuentra inmersa en uno de los periodos más complejos, contradictorios y decisivos de su historia contemporánea. Por un lado, el sector experimenta una demanda de transporte aéreo extraordinariamente robusta, que ha impulsado a las aerolíneas y a los operadores aeroportuarios a registrar beneficios históricos.
Sin embargo, bajo la superficie de este aparente éxito financiero, el sistema industrial y operativo que sostiene a la aviación global muestra signos alarmantes de agotamiento estructural. Se enfrenta a una paradoja sin precedentes: la incapacidad crónica de los fabricantes para satisfacer la demanda. En la actualidad, las carteras de pedidos de los grandes fabricantes mundiales acumulan la asombrosa cifra de más de 17.000 aeronaves pendientes de entrega. Esta incapacidad para escalar las tasas de fabricación está obligando a las aerolíneas de todo el planeta a operar flotas progresivamente más envejecidas, lo que a su vez incrementa dramáticamente los costes operativos y de mantenimiento y ralentiza la necesaria transición del sector hacia la eficiencia energética y la descarbonización.
El histórico duopolio occidental conformado por Airbus y Boeing, que durante décadas ha garantizado un equilibrio estable en las cadenas de suministro globales, ilustra a la perfección estas tensiones operativas y de producción. Durante el primer trimestre de 2026, Boeing logró entregar un total de 143 aeronaves, certificando por fin una recuperación sostenida que le acerca a sus volúmenes de fabricación previos a la pandemia, impulsada fundamentalmente por la tracción comercial de la familia 737 MAX y el 787. En agudo contraste, el grupo europeo Airbus cerró este mismo periodo con tan solo 114 entregas, lo que representa una severa y preocupante caída del 16 por ciento interanual.
Este resultado supone su peor balance trimestral desde el año 2009 y se ha visto lastrado de forma crítica por la escasez persistente de motores de Pratt & Whitney, evidenciando las vulnerabilidades de su cadena de proveedores. La compañía enfrenta lo que su máximo responsable ejecutivo, Guillaume Faury, describió como una desincronización entre producción y entrega. Los motivos específicos incluyen, además de los muchos aviones prácticamente terminados, pero sin motores para volar por el problema de Pratt & Whitney, la falta de componentes internos, con retrasos en el suministro de asientos y estructuras de cabina y algunos trabajos técnicos asociados a algunos paneles del fuselaje que requirieron reparaciones antes de autorizar la salida de los aparatos. Sobre estos cuellos de botella industriales se ha superpuesto un factor de inestabilidad geopolítica de primer orden: el enquistado conflicto en torno a Irán.
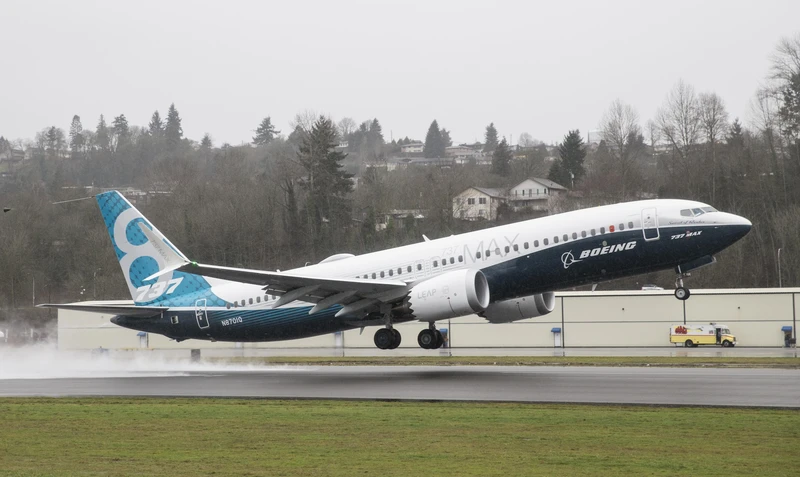 Prototipo del 737-10.
Inestabilidad geopolítica
La importancia estratégica de Oriente Medio en el mercado energético ha convertido esta crisis en un “shock” directo para la aviación mundial. El bloqueo de rutas logísticas y el riesgo sobre el Estrecho de Ormuz han desencadenado la conocida crisis del queroseno, provocando que el combustible de aviación se encareciera hasta un 80 por ciento en cuestión de semanas. En un sector donde el carburante puede llegar a representar un tercio de los costes operativos totales, las consecuencias han sido inmediatas y devastadoras. Las aerolíneas europeas se han visto forzadas a aplicar agresivos recargos tarifarios, cancelar las rutas menos rentables y enfrentarse a la reconfiguración obligada del espacio aéreo. El cierre de cielos sobre Oriente Medio ha forzado el desvío de vuelos, alargando drásticamente los tiempos de trayecto entre Europa y Asia, lo que dispara el consumo, el desgaste de las aeronaves y erosiona la eficiencia de toda la red.
Como reflejo físico de esta inestabilidad sin precedentes, aerolíneas del Golfo, como Qatar Airways, han tenido que trasladar hasta 17 de sus aeronaves para su almacenamiento temporal en el aeropuerto español de Teruel, consolidando a esta instalación como un refugio seguro a nivel internacional. La situación financiera global de las aerolíneas es, en este contexto de altísima volatilidad, un mapa de profundos contrastes corporativos. Por un lado, operadores del continente americano registran beneficios absolutamente extraordinarios: el grupo sudamericano Latam Airlines cerró el ejercicio 2025 con beneficios netos históricos de 1.460 millones de dólares (un aumento del 49,4 por ciento), transportando a 87,4 millones de pasajeros. El Grupo Abra (conformado por la colombiana Avianca, la brasileña Gol y la española Wamos Air) incrementó sus ingresos un 11 por ciento, preparando una operativa masiva de 3.000 vuelos para la Copa Mundial de la FIFA 2026.
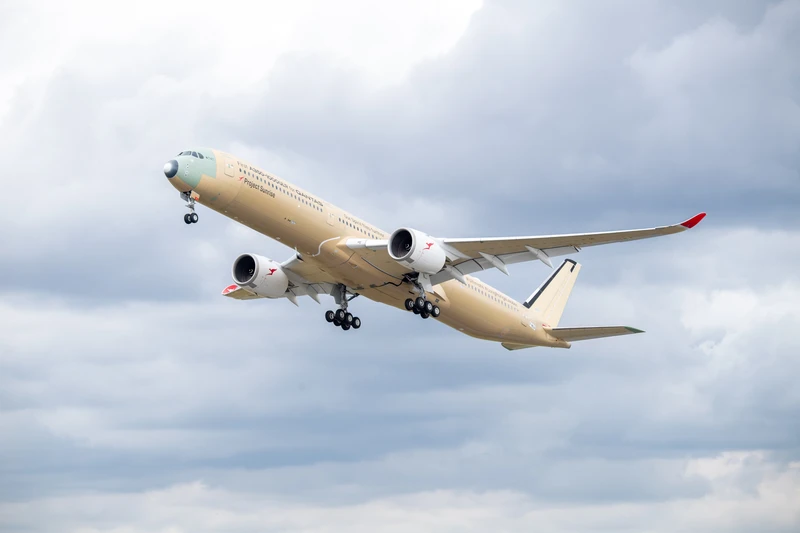 El Airbus A350-1000ULR, el avión de mayor alcance del mundo.
En Norteamérica, Delta Air Lines pulverizó sus registros al reportar ingresos operativos en el primer trimestre de 2026 de 15.900 millones de dólares, generando ganancias un 40 por ciento superiores al año anterior. Sin embargo, la asfixia de los costes fijos y la crisis del queroseno han llevado a severas crisis operativas en el mismo continente. La estadounidense de bajos costes Spirit está en liquidación, estrangulada por el combustible y el bloqueo antimonopolio de su eventual fusión con JetBlue. En Iberoamérica, la filial salvadoreña de Volaris suspendió indefinidamente sus rutas debido a unas tasas aeroportuarias que acaparaban el 70 por ciento del importe del billete; en México, Magnicharters detuvo operaciones por fuertes tensiones financieras y de suministro; y en Argentina, un paro sindical forzó la cancelación masiva de vuelos en Aerolíneas Argentinas.
En Europa, el tablero comercial se ha movido al ritmo de reestructuraciones y privatizaciones: el Gobierno portugués avanza en la reprivatización del 49,9 por ciento de TAP Air Portugal (pugnada por Lufthansa y Air France-KLM, tras la retirada de IAG), mientras que el propio Grupo Lufthansa, golpeado por la guerra en Irán y los costes operativos, cerró definitivamente su filial regional Lufthansa CityLine y retiró decenas de aviones de largo radio, como A340 y Boeing 747. La base misma del sector, la cadena de suministro y manufactura pesada, pasa su momento de mayor fragilidad. A la crónica falta de semiconductores, titanio y mano de obra, se sumó una crisis logística sin precedentes en materias primas primarias. La Asociación Española del Aluminio emitió una alerta crítica señalando que más del 32 por ciento del suministro primario europeo se encuentra severamente amenazado por el colapso logístico en el Estrecho de Ormuz, lo que encarecerá de forma drástica los insumos para todos los fabricantes aeroespaciales.
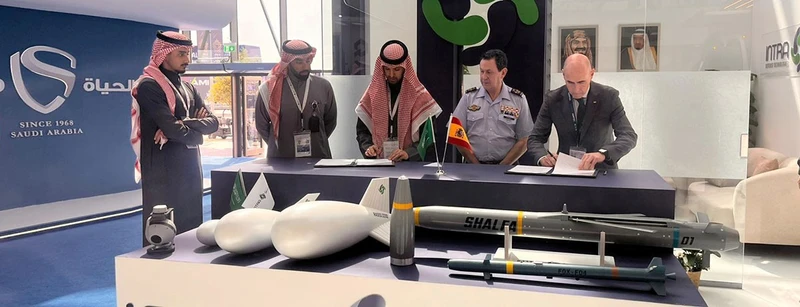 Aertec y la saudí Intra Defense firmaron un acuerdo de colaboración estratégica.
Cifras sólidas del sector español
La industria aeronáutica y de defensa en España afronta 2026 desde una posición de fortaleza inédita, consolidando un rol protagonista en la cadena de valor global. Según los informes económicos de TEDAE (Asociación Española de Empresas Tecnológicas de Defensa, Seguridad, Aeronáutica y Espacio) y PwC (PricewaterhouseCoopers) presentados a finales de 2025, el sector de defensa, seguridad, aeronáutica y espacio alcanzó una facturación conjunta récord de 16.153 millones de euros (un crecimiento del 16,2 por ciento respecto al año anterior). De este volumen, la aeronáutica es el pilar absoluto, aportando 11.370 millones. El impacto macroeconómico es abrumador: la industria inyectó 21.919 millones al PIB (Producto Interior Bruto) español (1,4 por ciento del total nacional y el 12,9 del industrial), sostiene más de 260.000 puestos de trabajo directos, indirectos e inducidos e invierte el 29,5 por ciento de toda la I+D+i industrial del país.
Para ampliar el contexto de estas cifras, Airline92 publicó un desglose de la facturación, el empleo y las exportaciones de la industria aeronáutica española correspondientes a 2024.
Con un carácter netamente exportador (el 65 por ciento de la producción aeronáutica se destina al exterior), regiones como Andalucía han marcado también cifras históricas, facturando 2.914 millones a través de su clúster y generando 15.496 empleos. Pero más allá de las cifras, lo que define el momento actual es la coexistencia de tres grandes vectores de cambio: la recuperación de la aviación comercial, el auge estructural de la defensa y la consolidación del negocio MRO (Maintenance, Repair and Overhaul) como eje estratégico.
Estos ámbitos atraviesan a las principales empresas españolas —Airbus, ITP Aero, Aernnova, Aciturri, Indra o Aertec— y explican tanto su crecimiento reciente como los riesgos que enfrentan. Airbus España, que representa el 52 por ciento de toda la actividad aeroespacial nacional y genera más de 14.500 empleos directos, se mantiene como el motor indiscutible, siendo tanto el primer actor industrial del país como el principal tractor de su cadena de suministro.
El acontecimiento de mayor trascendencia estratégica a nivel global y corporativo ha sido el nombramiento de la ingeniera española Amparo Moraleda como presidenta del Consejo de Administración global de Airbus, cargo que asumió el 1 de octubre de 2026. Ya formaba parte de ese órgano desde el año 2015, y su nombramiento alberga una profunda significancia que altera el equilibrio de poder en Europa: se convierte en la primera mujer en la historia en dirigir el grupo, pero, sobre todo, es la primera persona que no posee nacionalidad francesa o alemana en ostentar el cargo.
_800.webp) Indra adquirió la división de UAV de Aertec.
Históricamente, la gobernanza de Airbus ha estado anclada a una férrea dualidad franco-alemana. Su llegada rompe esta hegemonía y valida el esfuerzo de España por integrarse bajo el modelo “Power of One”, asegurando que el peso industrial del país y su voz estratégica sean por fin proporcionales a su aportación tecnológica, un factor crítico en un momento de definición de multimillonarios programas de defensa europeos.
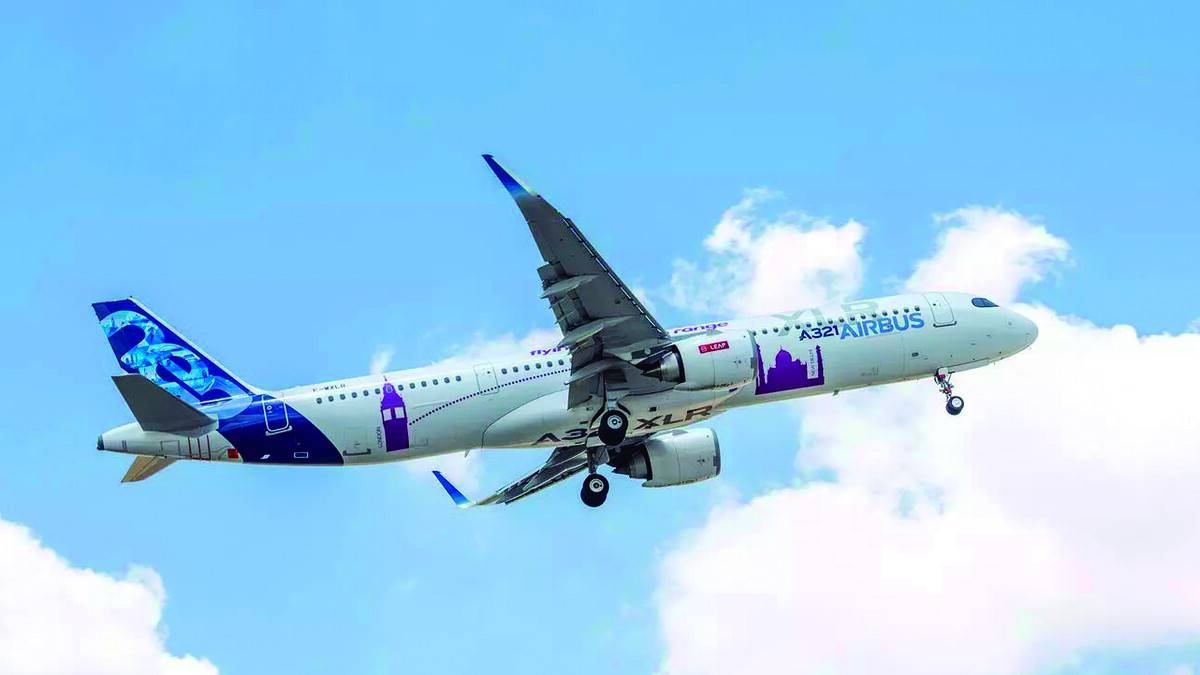
En el plano institucional, la sintonía quedó ratificada en marzo de 2026 cuando el presidente Pedro Sánchez y Guillaume Faury renovaron sus compromisos en áreas vitales como la aviación comercial y la defensa. En la esfera civil, las plantas españolas son el corazón de la descarbonización europea: Getafe es el nodo principal para el desarrollo de las estructuras de carbono del ZEROe (el futuro avión comercial de hidrógeno) y, junto con Illescas y Cádiz, asume en exclusiva la fabricación de estabilizadores horizontales para la familia A320 y A321XLR.
En abril de 2026, la planta de Illescas finalizó y entregó la primera puerta de carga principal del A350F, que es la más grande del sector, con unas dimensiones de 4,5 m de ancho por 4,3 de alto, diseñada para agilizar y asegurar las operaciones de carga. Se fabricarán 2 unidades de prueba entre 2026 y 2027 para lograr la certificación y entrada en servicio. Hasta ese momento, el programa A350F ya contaba con 101 pedidos de 14 clientes, por lo que la carga de trabajo de Illescas en los próximos años estará garantizada.
Aciturri, Aernnova e Indra
Airbus cerró 2025 con beneficios récord de 5.221 millones de euros, lo que desencadenó un tenso conflicto sociolaboral en España. Los sindicatos iniciaron en marzo de 2026 huelgas parciales en las 6 plantas españolas, exigiendo una subida salarial del 9 por ciento para paliar la inflación agravada por la guerra de Irán, en paralelo al anuncio de un recorte de 303 empleos en la división de Defensa y Espacio.
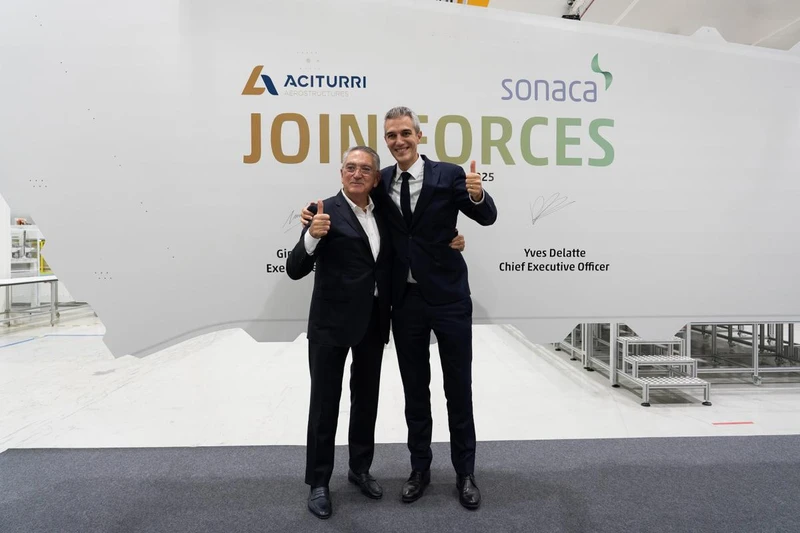 La unión de Aciturri y Sonaca crea de la noche a la mañana el tercer actor independiente más grande del mundo en estructuras aeronáuticas.
El mercado de las aeroestructuras ha experimentado un movimiento tectónico. Aciturri, la firma burgalesa suministradora de primer nivel (Tier 1), materializó en octubre de 2025 una alianza histórica, al ceder el 51 por ciento de su negocio de estructuras aeronáuticas al grupo belga Sonaca. El impacto de esta alianza sobre la competencia aeroespacial europea es transformador e inmenso. Históricamente, el mercado mundial de aeroestructuras ha estado dominado por gigantescos “Tier 1” estadounidenses, como Spirit AeroSystems.
Las empresas europeas, fragmentadas, carecían de la escala necesaria para competir. La unión de Aciturri y Sonaca crea de la noche a la mañana el tercer actor independiente más grande del mundo en estructuras aeronáuticas, conformando un gigante europeo con 6.700 empleados, presencia en 7 países y una facturación conjunta de 1.200 millones de euros.
Esta escala masiva afecta directamente a la competencia, porque permite a la nueva entidad negociar desde una posición de fuerza con OEM (Original Equipment Manufacturer) globales, como Airbus y Boeing, asegurar contratos a largo plazo (con visibilidad excepcional para los próximos ocho años) y disponer del músculo financiero imprescindible para asumir los elevadísimos costes de I+D necesarios para la descarbonización y los futuros programas civiles y militares.
Además, diversifica la cartera de clientes de la empresa española. Paralelamente a esta integración civil, Aciturri mantiene independiente su división de motores y prosigue su carrera en la movilidad urbana fabricando la estructura del avión eléctrico eVTOL VX4 de Vertical Aerospace. Por su parte, Aernnova ha centrado su estrategia entre 2025 y 2026 en la optimización de su cadena de suministro global. Tras la estabilización de sus plantas en Estados Unidos y Brasil, la compañía ha logrado contratos clave para las nuevas variantes de aviones regionales, consolidándose como el socio preferente de Embraer y Airbus para componentes de alta complejidad.
En el ecosistema tecnológico, Indra se ha erigido en el auténtico campeón nacional, viviendo un año de convulsión y triunfos. A nivel corporativo, sufrió una profunda crisis de gobernanza: su presidente ejecutivo, Ángel Escribano, se vio forzado a dimitir tras el severo varapalo bursátil que provocó la paralización de la compra de la empresa EM&E por 1.000 millones de euros, bloqueada por la SEPI (Sociedad Estatal de Participaciones Industriales) por evidentes conflictos de intereses. En su lugar, Ángel Simón Grimaldos asumió la Presidencia, afianzando a José Vicente de los Mozos como consejero delegado. Pese a este ruido, el desempeño operativo de Indra ha sido extraordinario. A nivel internacional obtuvo un histórico contrato de 292 millones de euros de la FAA (Federal Aviation Administration) estadounidense para fabricar y sustituir radares de vigilancia del tráfico aéreo desde su renovada planta en Kansas City.
ITP Aero, Grupo Oesía y PYME
ITP Aero, el gigante vasco de la propulsión controlado por el fondo Bain Capital, rubricó una etapa de apabullante expansión global. En su último ejercicio financiero reportó unos ingresos récord de 1.882 millones de euros (17 por ciento más) y un EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) disparado hasta los 379 millones. El crecimiento se cimentó en el aumento de entregas para la familia Rolls-Royce “Trent” (habiendo alcanzado la asombrosa cifra de 10.000 turbinas de baja presión suministradas) y sus crecientes vínculos con Pratt & Whitney, incluyendo la fabricación de su primer “combustor” para los motores PW1500G (Airbus A220) y PW1900G (Embraer E-Jet E2), y también se encargará de las reparaciones avanzadas del “TIC Vane Pack”, un componente de alta complejidad técnica. La planta de Ajalvir, en Madrid, será el principal centro beneficiado al integrarse en la red global de mantenimiento de Pratt & Whitney.
Sin embargo, su movimiento más agresivo fue la firma en diciembre de 2025 de la compra de Aero Norway, especialista en la reparación de motores CFM56, lo que catapulta a ITP Aero como un líder en MRO independiente a escala mundial y le otorga una posición de privilegio en el lucrativo mercado secundario europeo. Mirando al futuro, ha destinado 117 millones de euros a I+D, reforzó sus inversiones de capital (Capex) con 101 millones y amplió su plantilla en España mediante la creación de más de 450 nuevos empleos cualificados. La evolución también pone de manifiesto el papel creciente de España en la cadena global de valor de motores, un segmento tradicionalmente dominado por grandes fabricantes internacionales. Su participación en programas como el “Eurofighter” o el FCAS refuerza además la interconexión entre aviación comercial y defensa. Fue galardonada en diciembre de 2025 con un premio a la innovación por su liderazgo en fabricación aditiva aplicada a motores, una tecnología que reduce el peso de las turbinas y mejora la eficiencia de combustible.
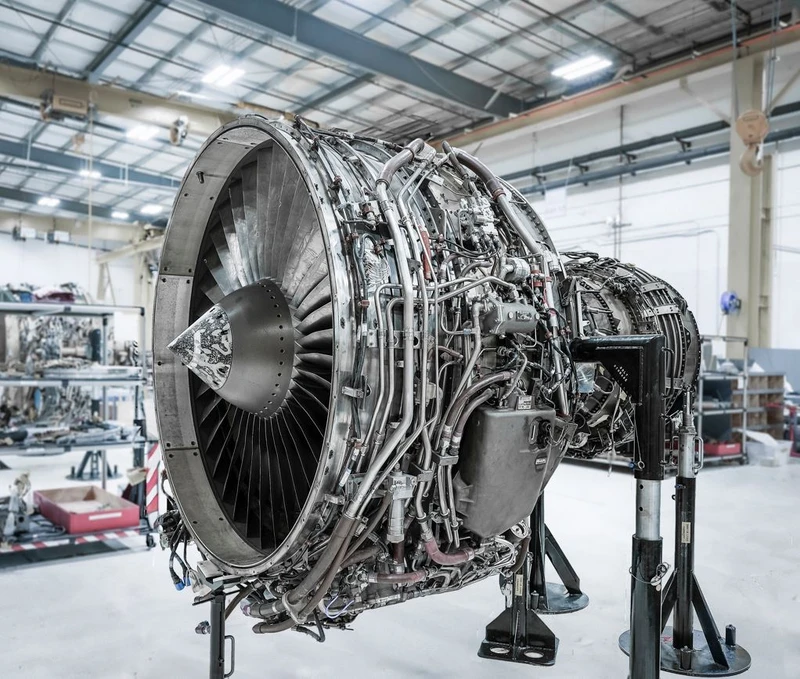 La evolución de ITP Aero muestra el papel creciente de España en la cadena global de valor de motores.
El Grupo Oesía marcó un hito al cerrar el año 2025 con los mejores resultados de toda su trayectoria empresarial, superando los 321,6 millones de euros de cifra de negocio y alcanzando una contratación récord de 510,5 millones (un 62 por ciento más que el ejercicio anterior). Todo ello se enmarca en un sector que es altamente competitivo en el exterior, logrando exportar más del 60 por ciento de su producción nacional. La empresa española apuesta fuertemente por las tecnologías de uso dual, incluyendo la hiperespecialización en fotónica, inteligencia artificial y tecnologías de comunicación cuántica. Como parte de su expansión, ha adquirido el 100 por ciento de la española Micromag, especialista en materiales electromagnéticos avanzados, para fortalecer su investigación en ámbitos de alta exigencia tecnológica.
El estrato más dinámico de la base industrial lo componen las PYME (Pequeña y Mediana Empresa) y la eclosión del “New Space”. Grandes tractoras como Airbus sostienen a más de 750 de estas firmas españolas, las cuales comienzan a agruparse para tener peso internacional, tal como demostró la Getafe Aerospace Network (GAN) al unirse a TEDAE y exhibirse con gran éxito en el “Paris Air Show” de 2025. En el terreno de la movilidad aérea urbana (UAM), PYME como ANZEN Engineering y AI Methods se integraron en el programa europeo “Variant”, liderado por Boeing, para el despliegue seguro de aerotaxis (eVTOL) mediante computación cuántica. A escala europea, se anunció la apertura de la primera convocatoria del Programa de Innovación en Drones Civiles, con el objetivo de financiar el desarrollo tecnológico de PYME en este segmento emergente.
Iniciativas de formación, como el proyecto europeo “Skills4ADC+”, participado por Andalucía Aerospace, identifican y solventan la escasez de talento, involucrando de forma directa a las PYME para mejorar las competencias de sus profesionales. En espacio, España escribe una página dorada. PLD Space protagonizó la operación financiera del año al cerrar en marzo una ronda de financiación de 180 millones de euros para las obras en la base de Kourou y la industrialización de su lanzador “Miura 5”, el cual tiene contrato con Sateliot para lanzar satélites 5G. Firmas como Satlantis lanzaron con éxito misiones ópticas, como la “Garai A”; FOSSA Systems operó su 25º nanosatélite, expandiéndose a Japón; y Telespazio Ibérica se adjudicó la histórica “Constelación Canaria” por 20 millones. A nivel institucional, el peso de la nueva Agencia Espacial Española fue ratificado al asumir su director la Presidencia del Consejo de la ESA (European Space Agency).
España, referente en MRO
La imposibilidad de los fabricantes globales de entregar nuevos aviones generó un superciclo para el sector de MRO. Con un mercado global que ya alcanza los 136.000 millones de dólares (8 por ciento más), España se ha posicionado vertiginosamente como el gran polo de servicio aeromecánico del sur de Europa. La industria nacional, con empresas como ITP Aero e Iberia Mantenimiento a la cabeza, ha implementado agresivamente modelos de gemelo digital que han conseguido reducir hasta un 15 por ciento los críticos tiempos de inmovilización en los hangares. En abril de 2026, Iberia hizo público un acuerdo con CFM para convertir el taller de La Muñoza (Madrid) en un centro global de mantenimiento para motores LEAP. Esta licencia permitirá reparar propulsores de aviones A320neo y 737 MAX de todo el mundo a partir de 2027. El proyecto es clave para el “Plan de Vuelo 2030” de la aerolínea, asegurando alta rentabilidad y carga de trabajo a largo plazo.
Pero, sin duda, la operación que ha transformado el mapa nacional del mantenimiento ha sido el nacimiento de Boost Air. Impulsado por el brazo financiero del Hyperion Fund, este nuevo coloso surgió de la audaz integración simultánea de Gestair, Brok-Air y ATS Aviation. Con la aspiración de alcanzar los 600 millones de facturación en el próximo lustro, inició la construcción de un megahangar de 10.000 m² en Madrid/Barajas por 20 millones de euros, diseñado específicamente para acoger el mantenimiento mayor de aeronaves de doble pasillo, como A350 y 787. Este auge de infraestructuras ha tenido eco internacional: la irlandesa Ryanair inyectó 25 millones de euros para inaugurar en Madrid su mayor centro de MRO internacional, creando 700 puestos de altísima cualificación técnica. En Albacete, Avincis selló una alianza exclusiva con De Havilland Canada para mantener toda su flota europea de aviones apagafuegos, requiriendo otro nuevo hangar.
Mientras tanto, en el aeropuerto de Teruel, los tribunales rompieron el histórico monopolio que ostentaba Tarmac, democratizando el suelo del mayor centro de estacionamiento de aeronaves de Europa y permitiendo la entrada de nuevos competidores en un momento álgido por el aparcamiento de las flotas desplazadas del Golfo Pérsico. Las aerolíneas radicadas en España atraviesan una era dorada apuntalada por el tráfico internacional. El grupo IAG, matriz de Iberia y Vueling, arrasó en Europa al consolidar unos beneficios de 3.342 millones de euros en 2025. La propia Iberia desplegó el programa de verano más ambicioso de su historia en 2026, incrementando su capacidad hacia Iberoamérica un 7,6 por ciento y afianzando una expansión del 18 hacia Brasil mediante el uso pionero de los flamantes A321XLR. Para alinear su fuerza laboral, Iberia lanzó en marzo un ERE (Expediente de Regulación de Empleo) voluntario que pactó la salida de 996 trabajadores de las divisiones de tierra y MRO.
En otros frentes, Volotea, en una complicada situación financiera que, con la excusa del conflicto de Irán, le ha llevado a cancelar rutas y ampliar a duras penas su capital en 71 millones de euros para evitar la quiebra. Air Europa afianza su alianza que llevará a una participación de peso de Turkish en su capital; mientras Swiftair hace lo propio con el fondo francés Antim. Plus Ultra tiene, como se esperaba, problemas para la devolución de su rescate a la SEPI (Sociedad Estatal de Participaciones Industriales) y un escándalo sobre su rescate estatal de 53 millones de euros; y la canaria Binter consolidó su crecimiento ampliando su red y forjando una red de conexión global interlínea con el gigante asiático Air China a través de Madrid.
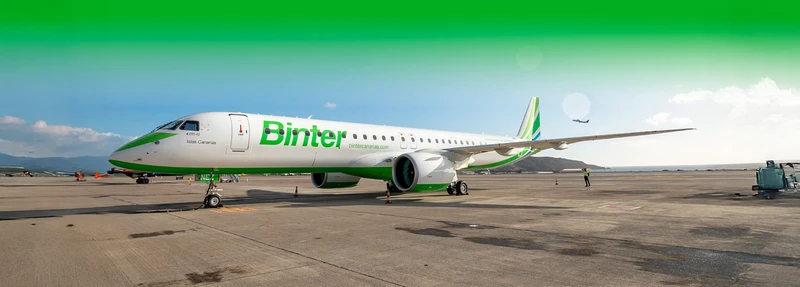 Embraer E195-E2 de Binter.
En la esfera aeroportuaria, Aena monopolizó el debate. El operador estatal pulverizó todos sus récords al rebasar los 25 millones de pasajeros solo en marzo de 2026, lo que aupó sus beneficios anuales a la asombrosa cifra de 2.136,7 millones de euros (un 10,5 por ciento más). Sostenida por esta liquidez, desveló el mayor proyecto de su historia: el plan DORA (Documento de Regulación Aeroportuaria) III (2027-31), que prevé la inversión de 12.888 millones para la modernización y la integración de inteligencia artificial en toda la red. Exige la elevación de las tasas aeroportuarias en una media de 0,43 euros por pasajero, provocando un conflicto con la IATA (International Air Transport Association) y ALA (Asociación de Líneas Aéreas), que piden una rebaja del 4,9 por ciento y acusan al gestor de monopolio de rentabilidad injustificada.
Enaire consolidó el aumento del tráfico gestionando más de 193.000 vuelos mensuales en España, creando la filial internacional EGS y agilizando la normativa “U-space” para el control de UAV (Unmanned Aerial Vehicle). Para rematar este ecosistema de infraestructuras, la logística de carga aérea asistió al macroproyecto de la subsidiaria SAASA (del grupo español Andino Global), que estrenó una imponente terminal de frío de 14.000 m² en Barajas para potenciar el comercio internacional. A nivel de aviación general y de formación, el país celebró la revolucionaria entrada en vigor en abril de 2026 de la nueva normativa de ultraligeros (ULM), que equipara licencias con Europa y permite vuelos controlados, al tiempo que escuelas como Adventia y European Flyers acometen inversiones millonarias en nuevas flotas para suplir la escasez crítica de pilotos.
Conclusiones
Con una facturación anual superior a los 16.000 millones de euros y una capacidad exportadora inigualable, España ha dejado de ser un mero apéndice de la manufactura europea para erigirse como un actor estratégico esencial sustentado en la soberanía tecnológica, la innovación de alto riesgo y la propiedad intelectual. La creciente competencia internacional, la presión sobre los costes, la necesidad de invertir en nuevas tecnologías y la incertidumbre geopolítica configuran un escenario en el que la flexibilidad y la innovación son determinantes. En este contexto, el papel de empresas tractoras, como Airbus e Indra, será clave, pero también la capacidad del conjunto del ecosistema, incluidas las PYME, para integrarse en cadenas de valor globales y aprovechar las oportunidades que ofrece el nuevo ciclo industrial.
La alteración del equilibrio continental, escenificada brillantemente en la cumbre del grupo Airbus con el ascenso sin precedentes de Amparo Moraleda, marca el reconocimiento político al peso de las plantas españolas en el futuro de la aviación sostenible (ZEROe). La reconfiguración del mapa corporativo, materializada en gigantes como el emergido de la alianza Aciturri-Sonaca, la indomable expansión internacional de ITP Aero, el reordenamiento del campo de los sistemas no tripulados por parte de Indra y el despegue comercial masivo de entidades “New Space” como PLD Space y Satlantis dibujan el perfil de un ecosistema que ha alcanzado la madurez competitiva absoluta. Sin embargo, el futuro inmediato no se encuentra exento de severos peligros estructurales. La abrumadora presión geopolítica, exacerbada por la guerra en Irán y el cerrojazo logístico a insumos vitales, como el aluminio europeo, se superpone a la persistente crisis de suministro que atenaza las entregas del duopolio global de los grandes fabricantes.
La cuestión del talento emerge como otro de los grandes retos. La industria aeronáutica requiere perfiles altamente cualificados, difíciles de encontrar y retener. Este problema se ha intensificado tras la pandemia, cuando muchos profesionales abandonaron el sector. En 2026, la captación y retención de talento se ha convertido en una prioridad estratégica para empresas y administraciones. En resumen, el último año deja una conclusión clara: la industria aeronáutica española no está en declive, sino en plena transformación. Su futuro no dependerá únicamente del crecimiento de la demanda, sino de su capacidad para posicionarse en los segmentos de mayor valor añadido (defensa, MRO y tecnologías avanzadas) y para competir en un entorno cada vez más exigente y globalizado. (Alberto García Pérez)
Deje un comentario