
Esa demanda se reparte entre 1.580 aviones de sustitución y 1.090 de crecimiento, mientras que otros 790 de la flota actual seguirán en servicio en 2045. La renovación pesa tanto porque las retiradas han caído a mínimos históricos y la flota ha envejecido.
Una demanda marcada por el fuselaje ancho
Los aviones de fuselaje ancho suponen el 57% de los 2.670 cargueros necesarios: 860 de tamaño medio, con entre 40 y 80 toneladas de carga útil, y 670 grandes, con más de 80. Los 1.140 restantes son de pasillo único, con entre 10 y 40 toneladas. Por origen, 970 serán de nueva construcción y 1.700 serán conversiones.
Airbus señala que, por ahora, las conversiones dominan en pasillo único y en fuselaje ancho medio, mientras que los aviones grandes serán sobre todo de nueva construcción. Las conversiones de avión de pasajeros a carguero, conocidas como P2F (passenger-to-freighter), abarcan las familias A320, A321 y A330. Sustituir modelos antiguos reduce el consumo de combustible y las emisiones.
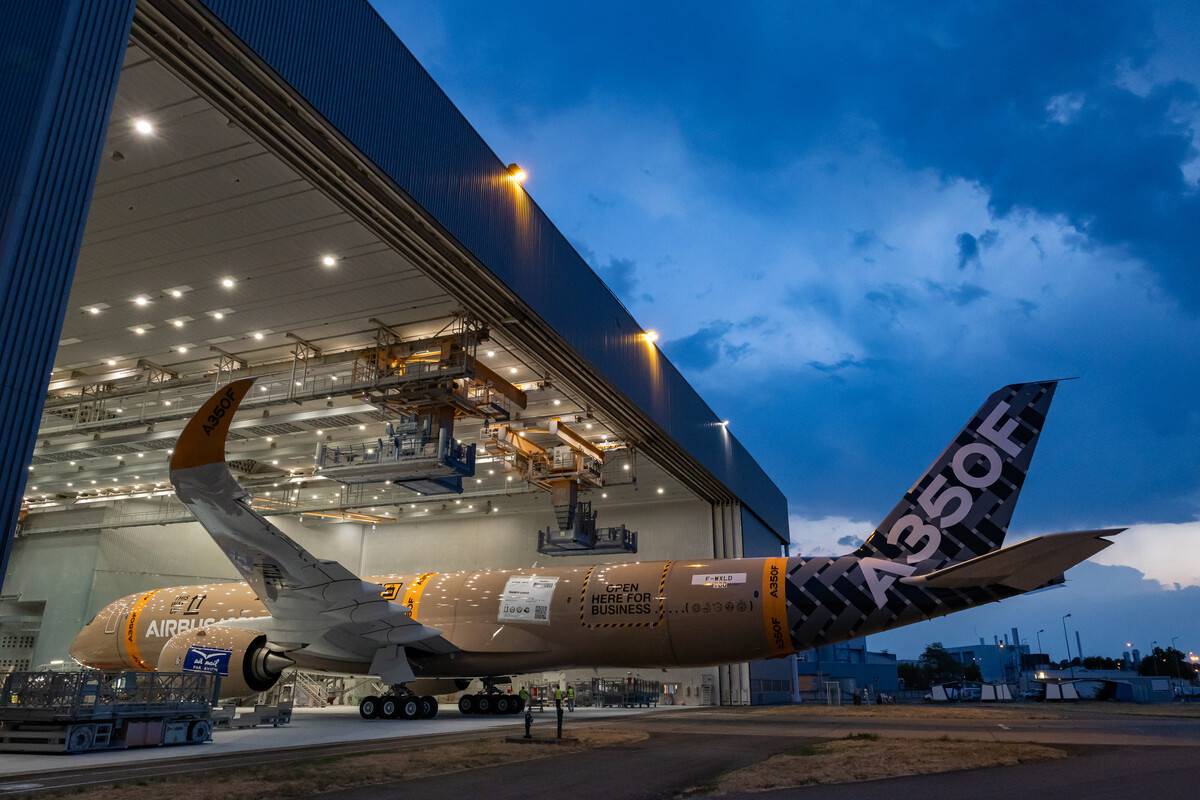
La flota de Airbus suma 238 cargueros en servicio en 2026, frente a los 229 de 2015, y el fabricante tiene 115 A350F en cartera. El modelo completó su primer vuelo el 29 de septiembre de 2026 desde Toulouse e inicia así su fase de certificación.
Tráfico y comercio en alza
El tráfico mundial de carga aérea crecerá un 3,2% anual entre 2025 y 2045. El comercio mundial avanzará a una tasa de crecimiento anual compuesta (CAGR, por sus siglas en inglés) del 2,9%.
El mercado ya muestra ese impulso: el tráfico creció un 3,3% en 2025 y un 4,6% entre enero y agosto de 2026. Asia-Pacífico avanzó un 7,5% y África un 8,5% en ese periodo. La crisis en Oriente Medio redujo las conexiones por la región, pero el tráfico directo entre Europa, África y Asia-Pacífico compensó la caída y el conjunto subió un 3% en el primer semestre.
_800_800.webp) Privisión del tráfico de carga aérea. FTK (del inglés Freight Tonne Kilometres, es decir, toneladas-kilómetro de carga transportadas). Foto: Airbus
La carga aérea supone menos del 1% del comercio mundial en peso, pero transporta más del 30% del valor. El peso de los ordenadores y los bienes de alta tecnología sobre ese valor se ha duplicado en tres años y llega al 15% en 2026, desde el 7%. El comercio electrónico y el uso del avión como alternativa al transporte marítimo también empujan la demanda.
Rutas y regiones
Asia-Pacífico seguirá siendo la principal región en tráfico internacional. Las rutas con Norteamérica serán las mayores, con un crecimiento anual del 3,8%, y le seguirán las rutas con Europa. El A350F, el carguero más reciente de Airbus, puede operar esos enlaces con eficiencia.
Norteamérica y Asia-Pacífico concentrarán dos tercios de las entregas. Europa y la CEI (Comunidad de Estados Independientes) sumarán 515 aviones, por delante de Latinoamérica, Oriente Medio y África.
En Latinoamérica, la brasileña Levu Air Cargo incorporó el primer A321 convertido a carguero de la región. Es un ejemplo de las conversiones P2F que, según Airbus, seguirán dominando el segmento de pasillo único.
Deje un comentario