
El capital, y no la tecnología, decidirá qué aviones eléctricos e híbridos llegan a las rutas regionales, según la consultora Altea Aero

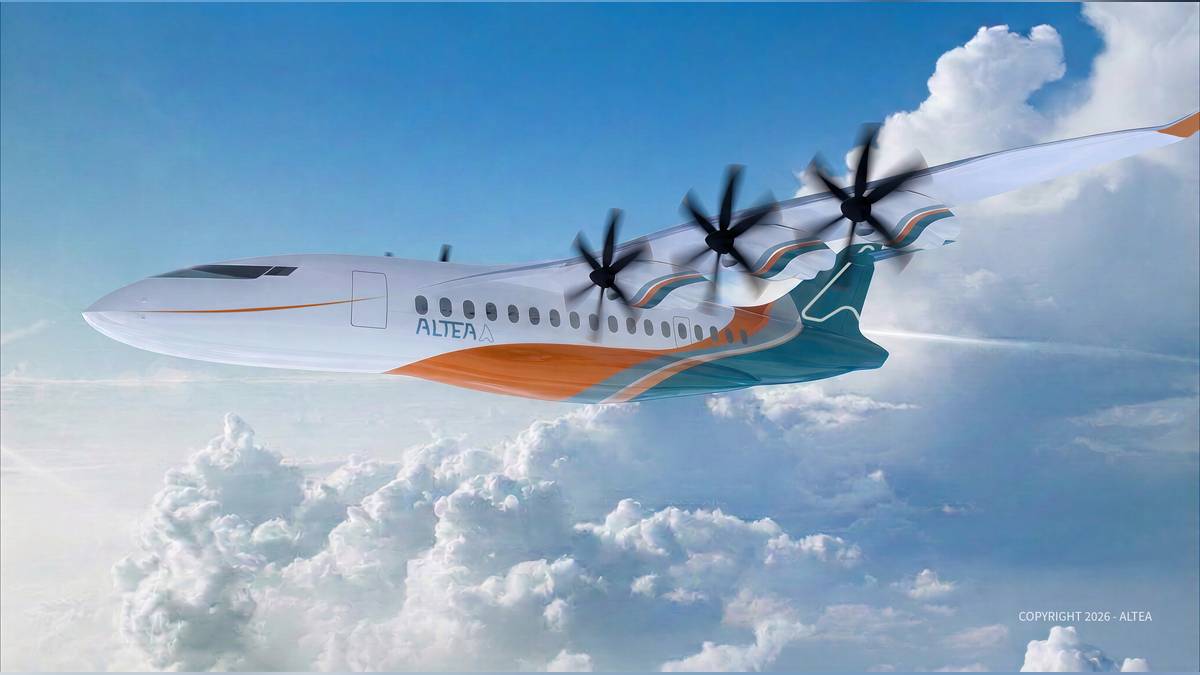
Ilustración de un avión de energías alternativas de ALTEA. Foto: ALTEA
La empresa de servicios de aviación y consultoría especializada en el sector aeronáutico, Altea Aero, sostiene en un libro blanco que la aviación regional eléctrica, híbrida y de hidrógeno se decidirá menos por la tecnología que por la resistencia financiera de cada proyecto. El documento, firmado por Chris Holliday, concluye que el desajuste entre los plazos de certificación y el capital riesgo es el mejor indicador de qué programas de propulsión alternativa sobrevivirán.

‘Beyond the Hype: The Real State of Alternative Propulsion for Regional Aviation’ se difundió el 5 de octubre y recoge el estado del mercado a septiembre de 2026. Holliday, asociado de Altea Aero, resume la tesis: la historia real de 2026 no es qué tecnología ha ganado, sino quién puede permitirse seguir en la carrera.

El hidrógeno se refugia en los grandes balances

Hace tres años, hidrógeno y baterías competían de tú a tú. Hoy el hidrógeno se ha replegado a donde están los balances más grandes, y los híbridos y eléctricos son la vía por defecto en aviones de menos de 30 plazas. Entre los independientes, el hidrógeno se reduce a ZeroAvia, que ha reducido su plantilla a la mitad y se centra en el sistema ZA600 para aviones de 9 a 19 plazas.

El giro contrasta con el proyecto que ZeroAvia y KLM planearon en julio de 2024 para volar con hidrógeno líquido. Airbus, MTU Aero Engines y GKN Aerospace sí mantienen la inversión en hidrógeno, aunque los plazos se alargan y siguen abiertas las dudas sobre la infraestructura.

Los fabricantes consolidados avanzan con más cautela. ATR, junto a Pratt & Whitney Canada, prevé volar en 2029 un demostrador híbrido del ATR 72-600, aunque renunció en 2025 a lanzar un sucesor híbrido hasta que la tecnología esté lista. GE Aerospace logró en mayo de 2026 el primer vuelo híbrido eléctrico por encima de 30.000 pies.

Comparación de programas, credibilidad y compromisos (a septiembre de 2026)

Programa

Plazas

Propulsión

Respaldos principales

Estado (sept. 2026)

Heart Aerospace ES-36 / X1

36

Híbrido-eléctrica en serie

Air Canada (acuerdo de compra + 5 millones de USD en capital); United (futuro acuerdo de compra); JSX (acuerdo con depósito, 50 aviones + derechos de compra de otros 50); Rockton (LOI/intención, época del ES-30)

El X1 voló el 12 ago. 2026 (mayor avión eléctrico de baterías en volar); ES-36 presentado el 23 sep. 2026, primer vuelo previsto en el 2.º semestre de 2028, EIS en 2031; dos rondas de despidos (2024, 2025) y traslado de Suecia a Los Ángeles; asegura «más de 9.000 millones de USD» en compromisos de clientes, sin desglose

Beta Technologies ALIA CTOL (CX300)

5

Totalmente eléctrico

Loganair (hoja de condiciones, 5 aviones + 5 opciones)

Hoja de condiciones firmada el 20 jul. 2026 en Farnborough; EIS previsto en 2029

Evio 810

76-88

Híbrido en paralelo

Boeing, Boeing Canada; Pratt & Whitney Canada (propulsión)

Desarrollo estable, arquitectura conservadora

Electra EL9 Ultra Short

9

Híbrido-eléctrico

Safran (pedido inicial de 250 motores, compromiso como proveedor, no pedido de aviones de un cliente); Bristow (acuerdo con depósito, 5 aviones + opciones sobre 45)

Fábrica de 850 millones de USD en Ohio anunciada en jul. 2026; primer vuelo previsto a finales de 2027 o principios de 2028

Ampaire Eco Caravan (AMP-H570)

9 (reconversión del Cessna Grand Caravan)

Reconversión híbrido-eléctrica

Brazos de capital riesgo de Alaska Airlines e IAG (ronda Serie B de 19 millones de USD, ago. 2026)

Certificación Part 33/Part 23 STC en curso; reconversión de una célula ya certificada

MD Aircraft MDA1 eViator

10

Totalmente eléctrico

Piper Deutschland (representante alemán de ventas y mantenimiento de Piper Aircraft, no la propia Piper); cartera de más de 200 LOI (incl. Evia Aero, 10 aviones), según la empresa

Primer vuelo del demostrador previsto en el 1.er trim. de 2028, EIS de serie en 2031 (ambos con un año de retraso frente a lo publicado antes: 2027/2030)

Tidal Flight Polaris

9-12

Híbrido-eléctrico

DeltaHawk; Tropic Ocean Airways (pedido de 20 aviones)

11 LOI (sep. 2025), más de 900 millones de USD, más de 140 aviones; MEHAIR 5 en firme + 5 opciones (feb. 2026); primer vuelo previsto en 2027

ZeroAvia ZA600

9-19 (reconversión)

Pila de combustible de hidrógeno

Varios inversores; Fondo de Innovación de la UE

Reducida drásticamente en 2026 (plantilla a la mitad, centrada en el ZA600)

Elektra Solar Scylax E10

10

Totalmente eléctrico

Independiente / en busca de financiación

En desarrollo desde c. 2019, aún sin certificar; base de certificación no divulgada

NOEMI (antes Elfly)

9

Hidroavión totalmente eléctrico

Nordic Seaplanes (MoU); Innovation Norway más aportación privada equivalente

Ralentización a principios de 2026; en jul. 2026 consiguió 7 millones de EUR para ensayos en vuelo; primer vuelo previsto a finales de 2027

Maeve Jet

76-100

Híbrido-eléctrico

SkyWest Airlines (inversión, antes del colapso)

Maeve y su matriz Green Transition Alliance, declaradas en quiebra el 28 may. 2026 tras fracasar una ronda puente de 20 millones de EUR; planes de flota de SkyWest/Delta afectados

Elysian E9X

88-100

Totalmente eléctrico

Fondo Nacional de Crecimiento de los Países Bajos; ProLogium (MoU de baterías, jun. 2026)

~10 millones de USD captados hasta ahora, frente a la estimación propia de la empresa de 5.000-10.000 millones de EUR para certificar e industrializar

Aura Aero ERA

19

Híbrido-eléctrico

Pan Européenne Air Service (1 pedido en firme + 3 opciones); ~700 LOI de 16 operadores

340 millones de EUR captados hasta ahora (incl. ronda de 50 millones de EUR en abr. 2026); primer vuelo retrasado a mediados de 2027, certificación a 2028, EIS c. 2029

Vaeridion Microliner

9

Totalmente eléctrico

ASL Group (pedido de 10 aviones, condiciones no divulgadas); más de 100 LOI (jun. 2026); Serie A de 14 millones de EUR liderada por World Fund (dic. 2024); BEI (asesoramiento, no capital); Deutsche Aircraft (MoU, sep. 2025); Aura Aero (colaboración)

Primera instalación de fabricación y ensayos inaugurada en Oberpfaffenhofen (mar. 2026); segundo contrato de preaplicación con EASA (jul. 2026); primer vuelo ahora c. mediados de 2028 (antes 2027), EIS en 2030

JEKTA PHA-ZE 100

19

Totalmente eléctrico / opción de pila de hidrógeno

Gayo Aviation (LOI, 10 aviones, mar. 2023); ZeroAvia (alianza de pila de combustible, jul. 2024)

Cartera condicional declarada de 1.350 millones de USD (2026); el consejero delegado espera 2.000 millones de USD a fin de año; no hay cifra pública de capital captado; ensayos en vuelo a escala reducida desde ene. 2026; certificación Part 23 prevista en 2029

La razón es física y normativa. El peso de las baterías limita la carga y alcance de las aeronaves: la ICCT estima que un avión totalmente eléctrico de nueve plazas rondaría los 7.500 kg de masa máxima al despegue, el doble que un turbohélice como el Cessna Grand Caravan. Por eso casi todos los proyectos de menos de 30 plazas han convergido en arquitecturas híbridas.

La certificación condiciona además el acceso al mercado. En EE. UU., un avión ligero de la categoría Part 23 no puede operar servicios regulares de aerolínea. Heart Aerospace pasó por eso de un diseño de 19 plazas a un Part 25, hoy el ES-36 de 36 plazas, y aceptó una certificación más cara a cambio de ese acceso.
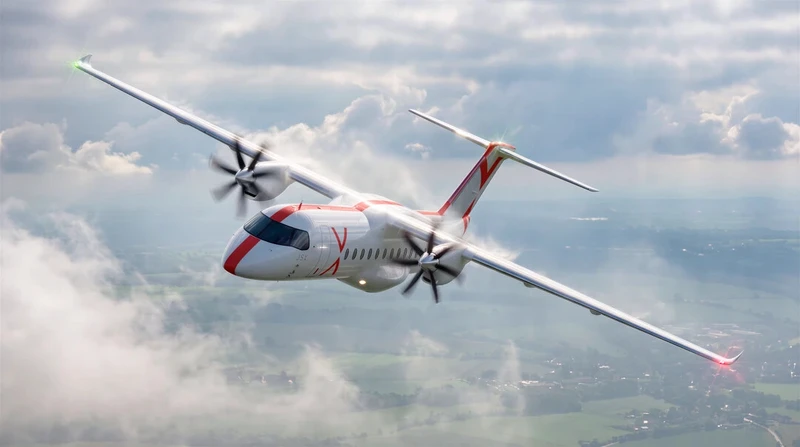
Heart Aerospace ES-36, avión comercial regional híbrido-eléctrico. Foto: Heart AerospaceHeart Aerospace ES-36, avión comercial regional híbrido-eléctrico. Foto: Heart Aerospace

Una paradoja en las rutas más frágiles

Las rutas finas, subvencionadas y con un solo tipo de avión, las conexiones con islas y los servicios esenciales son el mercado natural de los eléctricos e híbridos de menos de 30 plazas. Sin capacidad de respaldo, un fallo de fiabilidad puede cortar el único enlace regular de una comunidad. Según Holliday, son las rutas que peor pueden absorber ese riesgo, sea cual sea el operador.

Los operadores mejor preparados, con flotas diversificadas, son los que menos necesitan un avión eléctrico de 30 plazas. El informe cita dos casos que acortan la brecha: Loganair, que firmó una hoja de condiciones con BETA Technologies el 20 de julio de 2026 para cinco ALIA CTOL con opciones por otros cinco, y Republic Airways, que firmó un memorando para evaluar ese avión.

Para cerrar la brecha, el documento apunta varias vías: marcos de obligación de servicio público que cubran el riesgo tecnológico, fabricantes que retengan parte del riesgo con contratos de pago por hora de vuelo, despliegues por fases con clientes más capitalizados o una etapa de respaldo convencional en paralelo.

Comparación de programas, características técnicas (a septiembre de 2026)

Programa

Base de certificación

MTOW

Alcance / autonomía

Batería / potencia

Heart Aerospace ES-36 / X1

Part 25 (cambio desde el ES-19 de 19 plazas, Part 23)

No divulgado (igual que el ES-30)

109 nm (125 mi/200 km) en modo totalmente eléctrico; 647 nm (745 mi/1.200 km) en híbrido

Híbrido-eléctrico en serie: dos sistemas de propulsión, cada uno con un motor eléctrico de 1,65 MW y un turbogenerador de clase megavatio; capacidad de batería no divulgada

Beta Technologies ALIA CTOL (CX300)

Part 23

No divulgado

336 nm (alcance demostrado)

Totalmente eléctrico; no divulgado

Evio 810

Part 25

39.000 kg

500 nm máx. (200-300 nm en misión típica)

Híbrido en paralelo (propulsión de Pratt & Whitney Canada); potencia no divulgada

Electra EL9 Ultra Short

Part 23

No divulgado

330 nm comerciales (9 pasajeros + equipaje o 3.000 lb de carga); 1.100 nm de alcance máx. en traslado (vacío, reservas IFR)

Híbrido-eléctrico (Safran TG600)

Ampaire Eco Caravan (AMP-H570)

Part 33/Part 23 STC (reconversión de una célula certificada de Cessna Grand Caravan)

Base del Cessna Grand Caravan

No divulgado

Sistema de propulsión híbrido-eléctrico de reconversión

MD Aircraft MDA1 eViator

CS-23 Amdt.6, Nivel 3, Baja Velocidad

aprox. 4,6 toneladas

hasta 400 km/216 nm (alcance técnico); carga útil de 918 kg

Totalmente eléctrico, Power Bay intercambiable (carga CCS2); kWh de batería no divulgados

Tidal Flight Polaris

Part 23

aprox. 5.670 kg

1.034 nm

Híbrido-eléctrico (motor de combustible DeltaHawk, generador y batería)

ZeroAvia ZA600

Sistema de propulsión de reconversión, aviones de 9-19 plazas

n/a (reconversión)

No divulgado

Pila de combustible de hidrógeno

Elektra Solar Scylax E10

Part 23

3.500 kg

aprox. 300 km (500 km como objetivo en 10 años)

Totalmente eléctrico, 2 motores de 300 kW

NOEMI (antes Elfly)

CS-23 Nivel 3

5.670 kg

60 min de vuelo (sin reservas) a hasta 100 kt; despegue/amerizaje en 800 m de agua

Batería de 400 kWh, potencia máx. de 1.200 kW

Elysian E9X

Escala Part 25 (88-100 plazas)

>80 t tras el rediseño de abr. 2026

750 km (~405 nm) de alcance divulgado actualmente; objetivo futuro de 1.000 km (aspiracional, depende de la densidad de las baterías)

Totalmente eléctrico

Aura Aero ERA

CS-23/Part 23

No divulgado

900 nm (1.500 km según la cifra publicada por Aura)

Híbrido-eléctrico

Vaeridion Microliner

CS-23 (vía EASA; nivel no indicado)

5.700 kg / 12.500 lb

215 nm (400 km) + reservas IFR comerciales; carga útil de 1.000 kg

Totalmente eléctrico: dos motores eléctricos que mueven una hélice; capacidad de batería y potencia no divulgadas; carga en menos de 40 minutos

JEKTA PHA-ZE 100

Part 23

aprox. 19.000 lb/8.600 kg

aprox. 1 h + 30 min de reserva (batería); 500-600 km con la variante de pila de combustible de ZeroAvia

Base totalmente eléctrica; variante de pila de hidrógeno con ZeroAvia

Certificación frente a capital riesgo

Un avión nuevo desde cero tarda ocho o diez años, o más, en entrar en servicio, frente a un horizonte de retorno de cinco a siete años en el capital riesgo. Un Part 23 ronda los 100 millones de dólares (unos 87 millones de euros), mientras que Elysian estima unos 10.000 millones de dólares (unos 8.700 millones de euros) para su E9X.
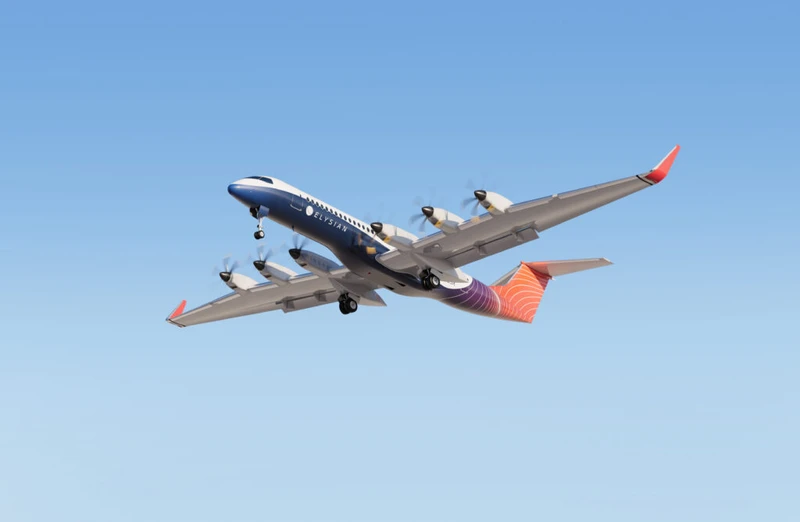
Elysian E9X, avión comercial de pasajeros 100% eléctrico de fuselaje estrecho diseñado para transportar entre 88 y 100 pasajeros. Foto: Elysian AircraftElysian E9X, avión comercial de pasajeros 100% eléctrico de fuselaje estrecho diseñado para transportar entre 88 y 100 pasajeros. Foto: Elysian Aircraft

Heart Aerospace muestra el desfase en un solo programa. Su demostrador X1 voló el 12 de agosto de 2026 y el ES-36 se presentó el 23 de septiembre, con entrada en servicio prevista en 2031: trece años desde 2018 y tres más tarde que lo anunciado para el ES-30. La empresa recortó plantilla en 2024 y 2025.

Los retrasos no son exclusivos de las startups. Según Ishka Airfinance, 16 de 48 productos de nueva propulsión han incumplido plazos, con una media de 16 meses. La diferencia es la supervivencia: Universal Hydrogen voló el mayor avión de hidrógeno eléctrico y cerró en menos de un año, y Maeve quebró el 28 de mayo de 2026 tras fracasar una ronda puente de 20 millones de euros.

Pedidos sobre el papel frente a capital real

Altea Aero advierte de que las cartas de intención, los memorandos y hasta las hojas de condiciones firmadas no suelen ser vinculantes en esta fase: no llevan depósito ni penalización. «El interés de los clientes importa, pero la demanda sobre el papel y la profundidad del capital deben evaluarse juntas», afirma Holliday.

JSX ilustra el salto de intención a compromiso: su carta de 2023 para hasta 100 aviones de Heart se convirtió en septiembre de 2026 en un acuerdo con depósito por 50 ES-36, con derechos de compra sobre otros 50, sin importe ni calendario. Heart habla de más de 9.000 millones de dólares (unos 7.800 millones de euros) en compromisos, sin desglosar pedidos firmes, opciones e intenciones.

Los contrastes son marcados. Aura Aero acumula cerca de 700 cartas de intención y un solo pedido en firme, con 340 millones de euros captados. Vaeridion suma más de 100 intenciones frente a unos 15 millones de euros de capital disponible.

Tidal Flight declara más de 900 millones de dólares (unos 790 millones de euros) en intenciones frente a unos 3,4 millones de dólares captados (unos 3 millones de euros). Los programas que se han estabilizado, según el informe, muestran varias señales a la vez, no solo una cartera de pedidos abultada.

Es el caso de BETA Technologies, que declara 991 aviones por 3.900 millones de dólares (unos 3.400 millones de euros) en el primer trimestre de 2026, cifra que abarca tres plataformas. Electra eligió el motor TG600 de Safran y proyecta una fábrica de 850 millones de dólares (unos 740 millones de euros) en Ohio.
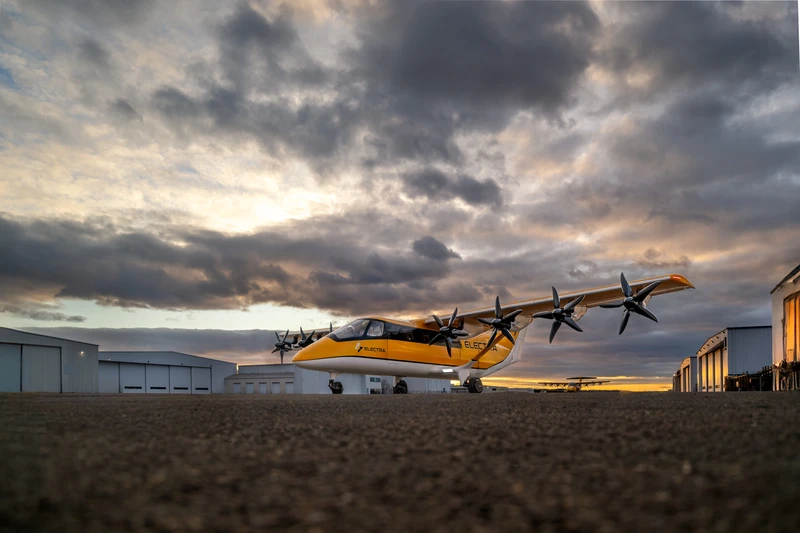
Prototipo de aeronave híbrida eléctrica de 9 pasajeros, Electra EL9 Ultra Short, desarrollado por Electra.aero. Foto: Electra.aeroPrototipo de aeronave híbrida eléctrica de 9 pasajeros, Electra EL9 Ultra Short, desarrollado por Electra.aero. Foto: Electra.aero

Quién se queda con el valor del avión

El fabricante de un turbohélice vende sobre todo el fuselaje una vez. El de un avión eléctrico o híbrido suele controlar las baterías, el software de propulsión y la monitorización, es decir, una parte mucho mayor del valor del avión en su vida útil. Esto traslada el poder de negociación al fabricante, salvo que operadores, arrendadores y financiadores pacten otra cosa desde ahora.

El folleto de salida a bolsa de BETA Technologies estima que un avión operado 20 años necesitará entre 18 y 20 juegos de baterías, con unos 13 millones de dólares (unos 11 millones de euros) de ingresos por aeronave. Altea Aero calcula entre 500.000 y 565.000 dólares por paquete (entre 435.000 y 490.000 euros). La empresa cree que ese negocio podría generar hasta el triple que el avión.

El folleto no prevé un sistema de intercambio ni crédito por el paquete retirado, que suele conservar un 80% o más de su capacidad. Los fabricantes responden que un paquete nuevo, a cinco o diez años, aporta más densidad energética y funciona como mejora del avión, no solo como coste.

Los tasadores fijan el valor residual comparando operaciones, y no existe ninguna para estos aviones. Dependen de datos que solo tiene el fabricante: degradación de baterías en operación real, valor del paquete retirado y economía del intercambio. Sin ellos, advierte el documento, cada hipótesis de valor residual se parece más a una conjetura que a una estimación.

El argumento económico pesa tanto como el ambiental. Heart apunta a costes operativos al menos un 40% inferiores a los de aviones regionales actuales, pero es una cifra del fabricante y su comparación no explica la base. Los híbridos conservan además un turbogenerador, y el coste de sustituir baterías debe evaluarse desde el lado del operador.

Repartir el riesgo, no esperar

Altea Aero no propone esperar. Plantea que operadores, fabricantes, arrendadores, financiadores y autoridades públicas decidan cómo repartir la incertidumbre: quién asegura el riesgo de la tecnología temprana en rutas esenciales, quién asume la pérdida si fallan los valores residuales y quién paga la infraestructura de carga y de repostaje de hidrógeno.

La financiación pública europea sigue presente: el cuarto llamamiento de Clean Aviation sumó en septiembre de 2026 19 proyectos con 664 millones de euros de esfuerzo investigador, pero solo 40 millones de euros de la ayuda comunitaria fueron al segmento regional, muy por debajo de la convocatoria anterior.

Esa financiación se enmarca en la apuesta europea por el hidrógeno, la electricidad y los motores híbridos que Airline92 analizó en octubre de 2025.

Las respuestas, concluye Holliday, podrían determinar no solo qué programas sobreviven, sino si la tecnología llega a las comunidades regionales a las que está destinada.


Copyright © Grupo Edefa S.A. Prohibida la reproducción total o parcial de este artículo sin permiso y autorización previa por parte de la empresa editora.

Deje un comentario

Su e-mail no será publicado.

*

*

*